比特币的真实价值,不在于某个阶段能涨到多少美元,而在于它把稀缺性、开放网络和无需中心机构许可的价值转移,组合成了一套可以独立运行的数字资产系统。btc没有股票那样的利润、分红,也不像债券一样产生固定利息,市场愿意为它定价,核心依据是网络效用、供给规则、参与者共识与流动性共同形成的需求。价格是价值的市场表达,却不等于价值本身,尤其在情绪高涨时,两者可能出现明显偏离。
最容易被讨论的价值来源,是比特币的稀缺性。协议规定总量上限为2100万枚,新币发行速度会通过减半机制逐步下降,大约每挖出210000个区块调整一次,通常接近四年一个周期。供给不能因单一机构的决策随意扩张,持币者也能在链上验证发行规则,这种可预期性构成了数字黄金叙事的基础。稀缺并不会自动带来高价格,黄金有工业与珠宝需求,比特币则更依赖用户是否持续把它当作储值工具、交易媒介或资产配置的一部分。
比特币的第二层价值,来自去中心化结算网络。用户只要掌握私钥,就能在不经过传统银行审批的情况下转移资产;矿工通过工作量证明处理交易、维护区块链安全,节点则按照统一规则验证区块。这套机制牺牲了速度和能耗效率,却换来了较强的抗审查、抗单点故障和跨地域转账能力。对于普通日常支付,它未必比银行卡或移动支付更便利,但在资本管制、银行体系不稳定,或需要进行跨境大额结算的场景中,网络的独立性会显现出不同价值。
第三层价值,是市场基础设施不断成熟带来的可获得性提升。2024年1月10日,美国证券交易委员会批准多只现货比特币交易所交易产品,相关产品于1月11日开始面向公众交易,传统券商、基金账户与机构资金因此获得了更直接的配置通道。这并不意味着监管机构为比特币背书,也没有消除价格波动、托管风险和市场操纵等问题,但它确实降低了部分投资者进入市场的门槛,扩大了BTC与传统金融体系之间的连接。
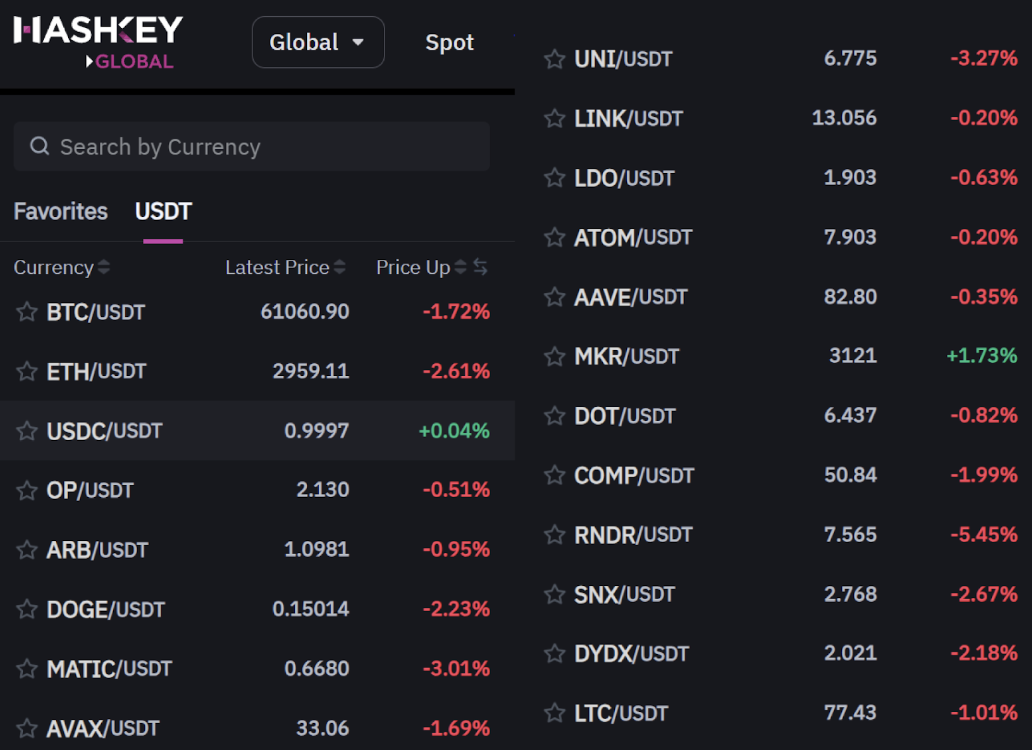
谈论真实价值,也必须把风险放在同一张桌面上。比特币没有现金流锚定,价格容易受到利率、美元流动性、监管政策、矿工抛售和市场情绪影响,历史上的大幅回撤说明长期稀缺不代表短期稳定。私钥丢失、交易平台风险、杠杆清算以及集中持仓,同样可能放大损失。更稳妥的理解是:比特币具有一种由密码学规则、算力安全、全球流动性和社会共识共同支撑的网络价值,但它仍是一类高波动资产,真实价值最终要接受使用需求与时间的检验,而不是由宣传口号或单一价格目标决定。