以太坊价格可能在短时间内大幅下跌,极端情况下也可能跌到接近零,但一下跌没有了并不是基准情形。eth没有保本机制,价格取决于市场买卖、流动性和投资者信心;行情下跌不等于以太坊网络立刻消失。判断风险,得把代币价格、链上运行和个人仓位分开看。
ETH承受的是多层市场压力。比特币走弱、利率预期变化、监管消息或大型机构减仓,都可能带动风险资产一起回落;当期货杠杆过高,价格下跌还会触发强平,卖盘集中涌出,形成跌价—清算—再跌价的连锁反应。流动性较薄时,几笔大额订单也可能放大短线波动。所谓瞬间归零式暴跌,通常要叠加极端恐慌、交易渠道失灵或资产信任遭到根本破坏,而不只是普通回调。
以太坊本身仍有实际使用场景:ETH用于支付网络执行交易所需的费用,也被用于质押和去中心化金融中的抵押活动。网络采用权益证明机制,验证者质押ETH参与维护共识;每笔交易的基础费用会被销毁,新发行则主要作为验证者奖励。ETH供给会受到发行与销毁共同影响,但这套机制并不承诺币价上涨,也不能阻止市场在恐慌中重新定价。
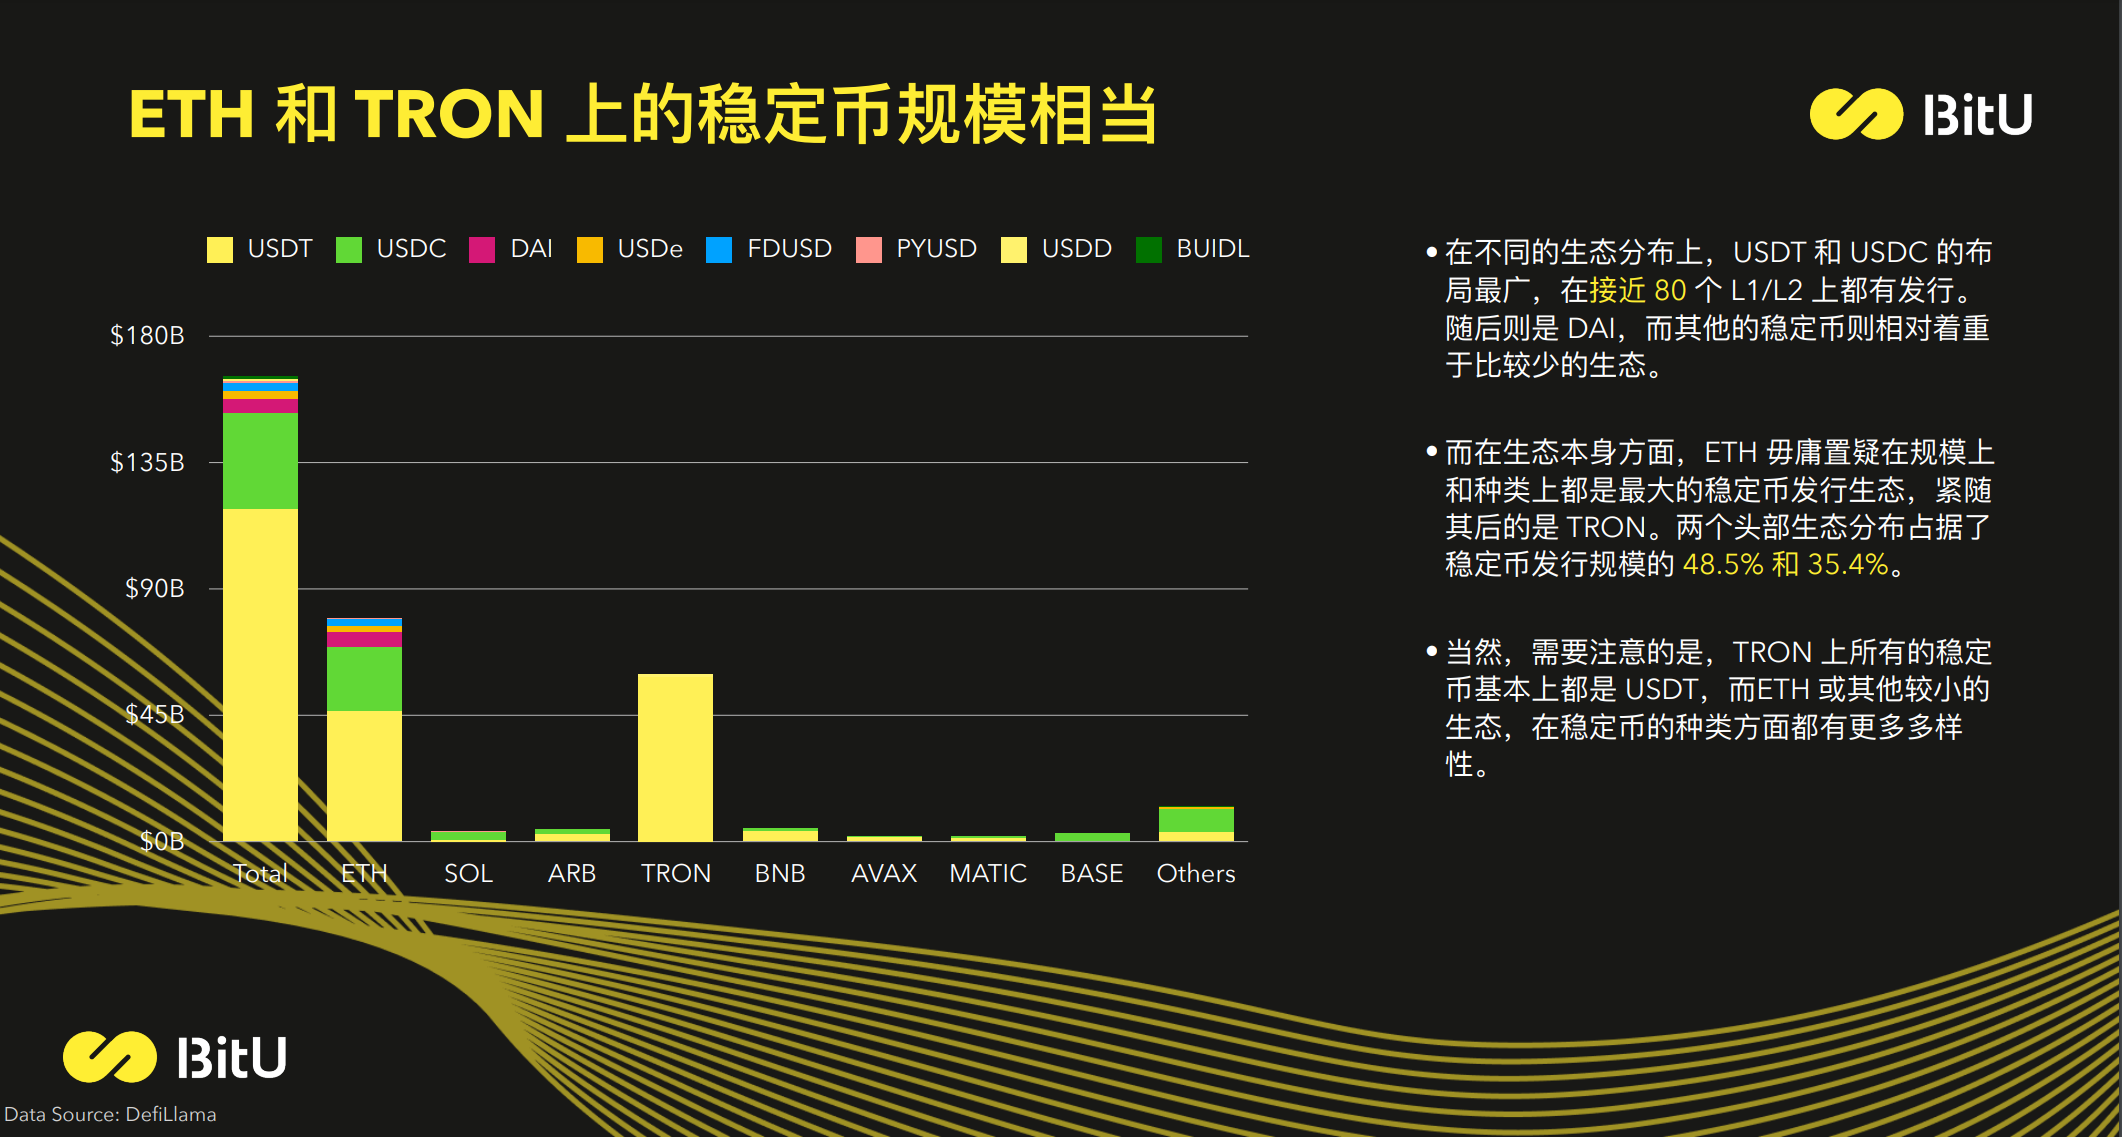
更值得留意的是,生态活跃不等于代币价格有底。链上应用、稳定币和Layer 2的发展可以带来使用需求,但费用水平、用户增长、资金流向和其他公链竞争都会影响价值判断。若网络活动转弱、资金持续流出,或者市场对未来增长失去信心,ETH仍可能长期低迷;反过来,单次拥堵、短期费用变化,也不足以单独证明价格一定反转。
普通持有者更实际的做法,是先测算承受能力,而不是押注某个绝对底部。检查现货仓位是否会影响生活资金,了解杠杆清算价、借贷抵押率和交易平台托管风险;不要把全部资产放在单一平台,也别因追求反弹而不断加杠杆。ETH出现大幅下跌并非不但从剧烈波动直接推导出网络与资产必然归零,同样缺乏依据。价格风险真实存在,仓位管理比猜点位更重要。